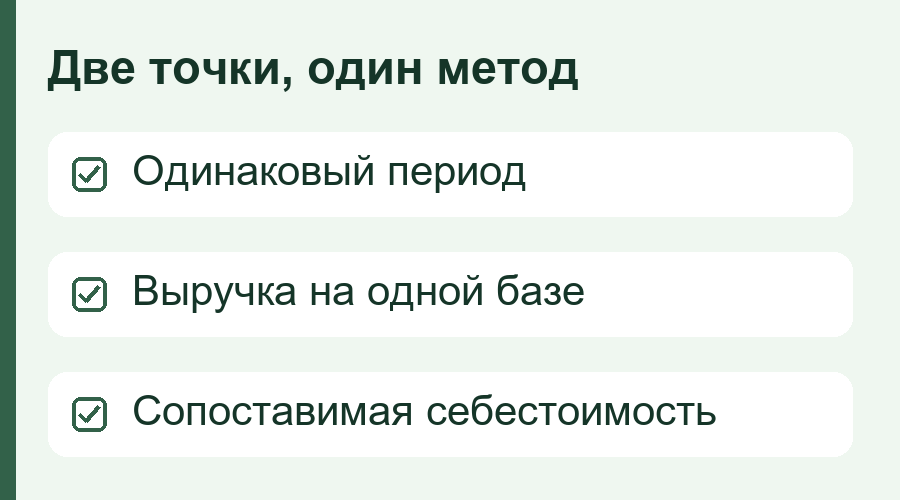
Сравнивайте результат по одному правилу. Если одна точка показывает выручку после возвратов, а вторая до возвратов, итог не сопоставим. Возьмите одинаковый период и проверьте, какие расходы включены в себестоимость проданных товаров.
Зафиксируйте метод расчёта
Для управленческого сравнения вычтите согласованную себестоимость из выручки за тот же период. Отдельно покажите скидки и возвраты. Проверьте, учитываются ли поставки в себестоимости товара или уже отражены другой строкой.
Посмотрите на долю и сумму
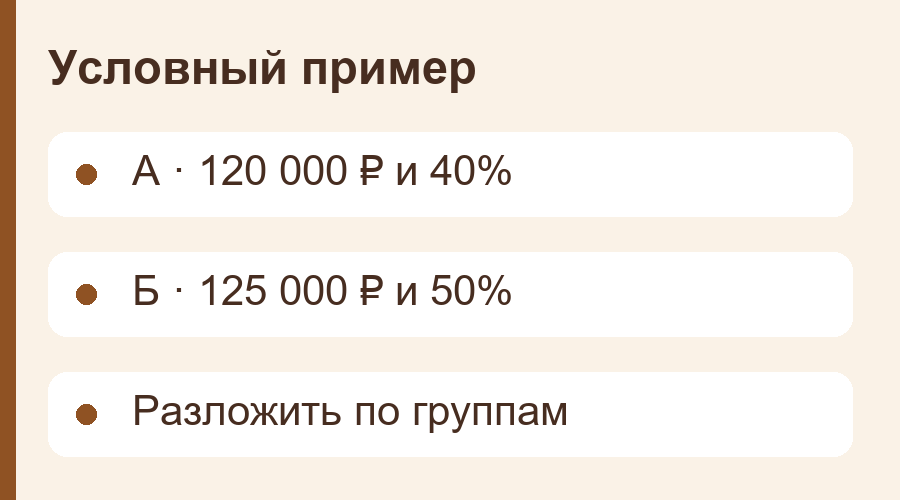
У точки А условно 300 000 ₽ выручки и 180 000 ₽ себестоимости. У Б — 250 000 и 125 000 ₽. Валовая прибыль 120 000 и 125 000 ₽, доли 40% и 50%. Разница может быть связана с составом продаж, а не только с закупочной ценой.
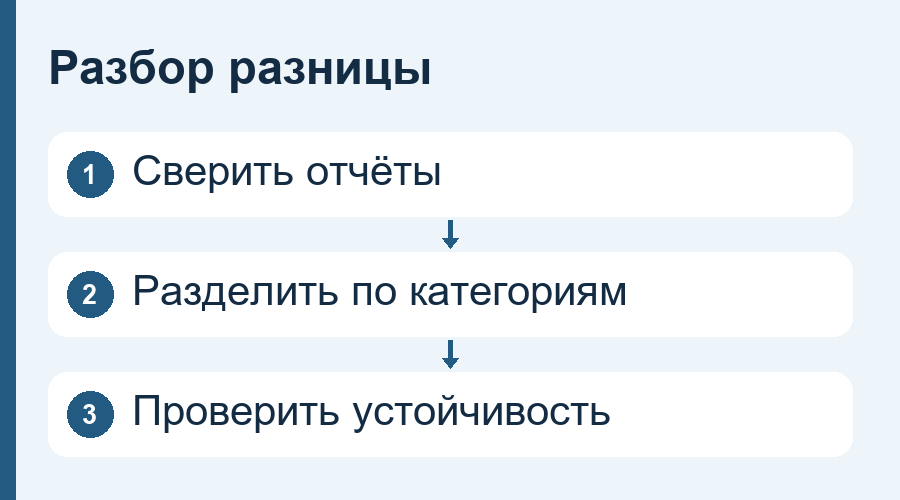
Найдите источник разницы
Сравните одинаковые категории товаров. Если одна точка продавала больше продукции с высокой маржой, сравните и долю этой категории, и её собственный результат. Проверьте период с похожим составом, прежде чем менять закупку или цены.
Видео по теме
В видео о валовой прибыли смотрите состав показателя. На своих точках согласуйте одинаковое правило до сравнения.
Читайте также: Платёжный календарь франшизы: как заранее увидеть кассовый разрыв.